


La Première Brique
3,661.00 Avis
Caractéristiques de l’application
- Version
- 1.0.6
- Mis à jour le
- Licence
- Free
- Téléchargements
- 10 000+
- Développeur
- LaPremiereBrique
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
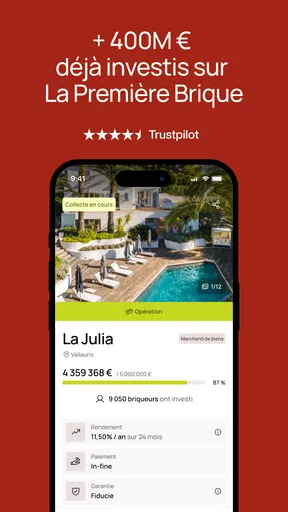
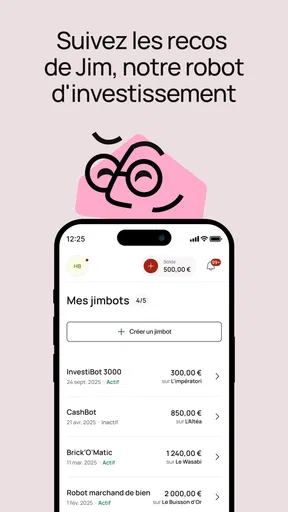
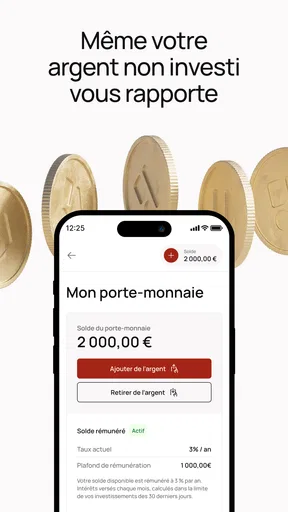
 Analyse par AppCompare
J’ai abordé La Première Brique comme une application financière à regarder avec un peu plus d’attention qu’un simple outil de consultation. Son idée tient dans une phrase : rendre l’investissement accessible depuis un téléphone. Le développeur, LaPremiereBrique, la présente comme un point de départ pour investir, et l’application est proposée gratuitement sur Android. Après l’avoir parcourue, mon impression est nuancée : elle peut intéresser quelqu’un qui veut découvrir l’univers de l’investissement immobilier participatif, mais elle ne remplace ni une analyse financière sérieuse ni une application bancaire complète.
La promesse est particulièrement adaptée aux personnes qui veulent commencer progressivement, sans passer immédiatement par les interfaces très chargées des courtiers ou des banques en ligne. En revanche, il faut garder une distinction importante en tête : une application gratuite n’est pas un placement sans risque. La gratuité concerne l’accès à l’outil, pas la possibilité de perdre de l’argent sur un investissement. C’est la première idée que je conseillerais de retenir avant de créer un compte ou de consulter une opportunité.
Une première approche de l’investissement, avec un niveau de confiance à construire
La Première Brique appartient à la catégorie des applications de finance et affiche une note moyenne de 3,6 sur 5, basée sur un peu plus d’une centaine d’évaluations. Elle a dépassé le seuil des dix mille installations, ce qui lui donne déjà une présence réelle, sans pour autant en faire une plateforme installée dans tous les foyers. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 6.0, ce qui la rend accessible à de nombreux téléphones encore utilisés au quotidien.
La version actuellement proposée est la 1.0.6. Le produit reste donc relativement jeune, puisqu’il est arrivé le 29 novembre 2024. Pour moi, cette jeunesse doit influencer la manière de l’évaluer : je regarde moins la promesse générale que la clarté des écrans, la cohérence du parcours et la capacité de l’utilisateur à comprendre ce qu’il fait avant de s’engager. Une application financière récente peut être agréable et simple, mais elle mérite aussi une vérification régulière de ses informations et de ses mécanismes de contrôle.
Dans l’usage, son intérêt principal est de rapprocher la découverte de l’investissement d’un geste quotidien : ouvrir une application, lire une présentation, comparer une possibilité et décider si l’on souhaite aller plus loin. Cette approche peut aider une personne qui repousse toujours le moment de se renseigner parce que les plateformes traditionnelles lui semblent trop techniques. Elle ne convient toutefois pas à quelqu’un qui cherche un tableau complet de patrimoine, du trading rapide ou une gestion bancaire centralisée.
Ce que je vérifie avant de faire confiance à une application financière
Pour une application de ce type, je ne me limite pas à son apparence. Je veux savoir à quel moment elle demande la création d’un compte, quelles informations sont nécessaires pour avancer, si les choix sont présentés de façon compréhensible et si l’utilisateur peut revenir en arrière. Ces détails sont plus importants que des couleurs modernes ou une page d’accueil bien remplie, car ils déterminent la marge de décision réelle laissée à la personne.
Avec La Première Brique, je recommande de prendre le temps de lire chaque écran au lieu de valider rapidement les étapes. Dans un contexte d’investissement, une case cochée trop vite peut avoir plus de conséquences qu’une simple inscription à une newsletter. Il faut distinguer une demande d’information, une création de profil, une vérification d’identité et une décision d’investissement. Ces actions ne doivent pas être traitées comme si elles avaient le même poids.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Mon conseil pratique est de préparer les questions avant de commencer : quel est le montant minimum demandé, quelle est la durée prévue, comment les risques sont-ils expliqués, comment les remboursements sont-ils présentés et quelles sont les conditions de sortie ? Si une réponse n’est pas immédiatement compréhensible dans l’application, je préfère suspendre le parcours et chercher une explication claire plutôt que de décider sous l’effet d’une interface fluide.
Les contrôles de compte doivent rester visibles
Dans une application financière, la confiance passe aussi par la maîtrise du compte. Je veux pouvoir reconnaître mon profil, vérifier les informations saisies, revoir mes actions et comprendre les étapes qui nécessitent une validation supplémentaire. Je conseille donc de ne pas considérer l’inscription comme une formalité. Il faut vérifier l’adresse utilisée, choisir un mot de passe unique et éviter de se connecter depuis un appareil partagé.
La protection ne dépend pas uniquement de l’application. Le téléphone lui-même doit être verrouillé, le système doit rester à jour et les notifications doivent être réglées de manière à ne pas afficher des informations sensibles sur l’écran verrouillé. C’est un point souvent négligé : même une bonne habitude dans l’application peut être affaiblie par un appareil accessible à d’autres personnes.
Je recommande également de conserver une trace personnelle des décisions importantes : date de consultation, projet observé, montant envisagé, durée et raison de la décision. Ce petit journal évite de se fier uniquement à sa mémoire. Il permet surtout de distinguer une décision réfléchie d’une décision prise parce qu’une opportunité semblait urgente ou particulièrement séduisante.
Les moments où les données deviennent sensibles
Une application d’investissement peut demander davantage d’informations qu’une application de budget, car elle doit parfois établir l’identité de l’utilisateur et évaluer certains éléments liés à son profil. C’est précisément à ce moment que je ralentis. Je lis le libellé de chaque demande, je vérifie si elle est obligatoire pour continuer et je m’assure de comprendre pourquoi elle apparaît à cette étape.
Je déconseille de transmettre des documents ou des informations sensibles depuis un réseau Wi-Fi public. Si une vérification est nécessaire, je préfère utiliser une connexion mobile ou un réseau privé, puis fermer la session lorsque j’ai terminé. Je ne conserve pas non plus de captures d’écran contenant des données personnelles dans une galerie synchronisée automatiquement avec plusieurs appareils.
Autre réflexe utile : séparer les informations nécessaires à l’investissement des informations que l’on partage par habitude. Une application de finance mérite une attention particulière sur les autorisations du téléphone. Avant d’accepter, je regarde si une permission concerne réellement le parcours utilisé. Une demande qui ne semble pas liée à la fonction consultée mérite une explication ou, à défaut, un refus jusqu’à ce que son utilité soit claire.
Je reste volontairement prudent sur les pratiques qui ne sont pas visibles directement dans l’expérience d’utilisation. Je ne déduis pas qu’une application est sûre simplement parce qu’elle est disponible dans une boutique, ni qu’elle est problématique parce qu’elle demande une vérification. La bonne méthode consiste à lire les informations affichées, à contrôler les choix proposés et à éviter toute conclusion que l’interface ne permet pas de justifier.
Un scénario concret pour éviter une décision impulsive
Imaginons que je consulte l’application un soir après avoir reçu mon salaire. Je vois une possibilité d’investissement qui semble correspondre à mon budget et je suis tenté de réserver immédiatement une somme. Dans ce cas, je ne me contente pas de regarder le rendement potentiel. Je note la durée d’immobilisation, le niveau de risque présenté, le calendrier annoncé et la place de cette somme dans mon budget mensuel.
Je me pose ensuite une question simple : si cet argent reste indisponible plus longtemps que prévu, est-ce que cela gênera mes dépenses essentielles ? Si la réponse est oui, je n’investis pas, même si l’opportunité paraît intéressante. Cette règle est particulièrement utile pour les débutants, car l’interface d’une application peut rendre une décision complexe aussi rapide qu’un achat en ligne.
Je conseille aussi de fermer l’application et de revenir le lendemain avant de confirmer. Ce délai permet de vérifier si l’on comprend réellement le produit ou si l’on réagit seulement à la présentation. Pour moi, c’est l’un des meilleurs usages possibles de l’outil : s’en servir pour organiser sa réflexion, pas pour accélérer artificiellement son engagement.
Ce que l’application peut apporter à un débutant
La Première Brique peut être intéressante pour une personne qui veut se familiariser avec les mots de l’investissement et observer comment une opportunité est structurée. Le format mobile rend la consultation plus accessible qu’une longue documentation financière, surtout lorsque l’on souhaite découvrir le sujet par petites sessions. Je la vois bien dans les mains d’un utilisateur qui préfère apprendre progressivement plutôt que commencer avec un portefeuille complexe.
Elle peut également servir de support à une discussion en couple ou en famille. Au lieu de dire simplement « je voudrais investir », on peut examiner ensemble une opportunité, écrire les questions qui restent ouvertes et comparer le projet avec les objectifs du foyer. Cette utilisation collective est pertinente, car elle réduit le risque qu’une seule personne prenne une décision financière importante sans exposer clairement ses raisons.
Un autre usage intéressant consiste à définir une règle avant toute consultation : ne jamais investir l’argent prévu pour le loyer, les factures, les dettes ou une réserve d’urgence. L’application devient alors un outil placé après les priorités essentielles, et non un raccourci vers une décision prise au détriment du budget. Cette discipline compte davantage que la fréquence à laquelle on ouvre l’application.
Les limites face aux banques et aux courtiers classiques
Comparée à une application bancaire, La Première Brique ne doit pas être considérée comme le centre de toute sa vie financière. Une banque permet généralement de suivre les dépenses courantes, les virements et les comptes du quotidien. Ici, l’intérêt est plus ciblé : découvrir et suivre une démarche d’investissement. Pour gérer les factures, le solde courant et l’épargne de précaution, je garderais une application bancaire dédiée.
Face à un courtier, la différence est également importante. Un courtier traditionnel peut donner accès à plusieurs familles d’actifs et à des outils de suivi de portefeuille plus poussés. Cette richesse peut convenir à un utilisateur expérimenté, mais elle peut aussi intimider un débutant. La Première Brique a davantage de sens pour celui qui cherche une porte d’entrée spécialisée, à condition d’accepter qu’elle ne fournisse pas nécessairement la même vue d’ensemble qu’un outil patrimonial.
Pour quelqu’un qui veut acheter et vendre rapidement des titres, analyser des graphiques ou diversifier sur de nombreux marchés, je choisirais clairement une solution conçue pour le courtage. Pour quelqu’un qui veut simplement comprendre une piste d’investissement et avancer avec prudence, une application plus spécialisée peut être plus lisible. Le meilleur choix dépend donc moins de la popularité du service que de l’objectif réel de l’utilisateur.
Les questions à se poser avant de s’engager
La première question concerne le risque : suis-je prêt à perdre une partie de la somme engagée, voire à attendre plus longtemps que prévu pour récupérer mon argent ? La deuxième porte sur la durée : cet argent peut-il rester immobilisé sans compromettre mes projets proches ? La troisième concerne la compréhension : serais-je capable d’expliquer à un proche comment fonctionne l’investissement consulté, sans reprendre uniquement les mots de l’écran ?
Je me demande aussi si l’application répond à mon besoin ou si je cherche en réalité un compte d’épargne, une solution de budget ou un portefeuille diversifié. Une mauvaise adéquation peut créer de la frustration. Installer une application spécialisée ne transforme pas automatiquement une épargne disponible en stratégie financière complète.
Enfin, je vérifie les conséquences d’une erreur de compte ou de téléphone. Je m’assure de savoir quelle adresse utiliser, comment retrouver l’accès à mon profil et où consulter les informations importantes. Ces vérifications sont peu enthousiasmantes, mais elles deviennent précieuses le jour où l’on change de mobile ou où l’on ne reconnaît pas une notification.
À qui je la conseillerais, et à qui je la déconseille
Je la conseillerais à un débutant curieux, capable de lire les conditions et de commencer avec une somme qu’il peut réellement immobiliser. Elle peut aussi convenir à une personne qui veut explorer l’investissement immobilier participatif sans ouvrir immédiatement un compte de courtage rempli de graphiques et d’options. Son accès gratuit facilite la découverte, mais il ne doit pas être confondu avec une garantie de résultat.
Je la déconseille à quiconque cherche un placement garanti, un revenu immédiat ou une disponibilité permanente de son argent. Je la déconseille également à une personne qui n’a pas encore constitué une réserve pour les imprévus. Dans ce cas, l’étape prioritaire n’est pas de trouver une opportunité, mais de stabiliser le budget et de réduire les urgences financières.
Les utilisateurs expérimentés peuvent aussi la trouver trop étroite s’ils veulent consolider plusieurs comptes, suivre une allocation complète ou comparer de nombreux marchés. Pour eux, un courtier ou un agrégateur patrimonial sera probablement plus adapté. La Première Brique a une place plus précise : accompagner un premier contact avec l’investissement, pas remplacer tous les outils financiers.
Mon verdict après une utilisation prudente
Mon avis est favorable, mais réservé. J’apprécie l’idée d’une application qui cherche à rendre l’investissement moins intimidant et qui peut donner envie de se renseigner. La gratuité et la compatibilité avec des appareils Android relativement anciens rendent l’accès simple, tandis que la note moyenne de 3,6 montre qu’il vaut mieux consulter les retours d’utilisateurs avec discernement plutôt que supposer que l’expérience sera parfaite pour tout le monde.
La confiance, dans ce domaine, ne se gagne pas uniquement avec une interface claire. Elle se construit lorsque l’utilisateur comprend ce qu’il valide, sait quelles informations il partage et conserve la possibilité de réfléchir avant de s’engager. C’est pourquoi mon meilleur conseil est de traiter chaque écran comme une étape financière, même lorsque le parcours paraît rapide.
La Première Brique est un point de départ, pas une promesse de rendement. Si vous êtes prêt à apprendre, à vérifier les conditions et à n’utiliser qu’une somme compatible avec votre situation, elle peut vous aider à franchir une première étape. Si vous cherchez une banque complète, un courtier très avancé ou une épargne sans risque, je vous orienterais vers une autre catégorie d’outil. Dans tous les cas, je garderais l’application comme un moyen de décider plus lucidement, jamais comme une raison de décider plus vite.
Avantages
- Plateforme française dédiée au financement participatif immobilier.
- Accès à des projets immobiliers avec une mise de départ abordable.
- Objectifs
- durées et rendements potentiels présentés clairement.
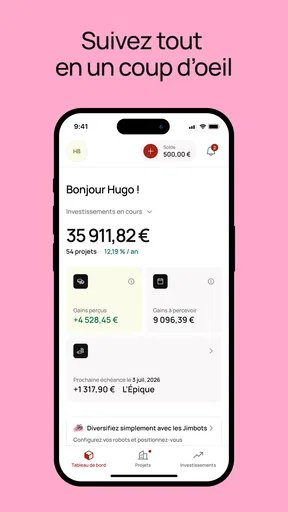
- Suivi de l’investissement et des remboursements depuis l’espace personnel.
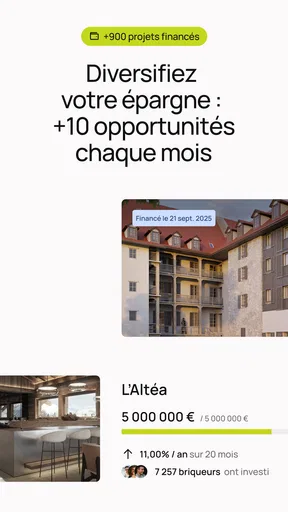
- Possibilité de diversifier son épargne sur plusieurs opérations.
Inconvénients
- Le capital investi n’est pas garanti et peut être partiellement perdu.
- Les projets peuvent être complets rapidement
- surtout les plus attractifs.
- Les rendements affichés restent prévisionnels et dépendent du projet.
- Les fonds peuvent rester bloqués jusqu’à la fin de l’opération.
- Des retards de chantier peuvent repousser le remboursement des investisseurs.
FAQ sur La Première Brique
Qu’est-ce que La Première Brique et à quoi sert l’application ?
La Première Brique est une application dédiée au financement participatif immobilier. Elle permet de découvrir des projets sélectionnés, de consulter leurs informations principales et, selon les conditions proposées, d’investir directement depuis son téléphone. Avant de commencer, il est important de comprendre qu’il s’agit d’un placement financier lié à l’immobilier et non d’un simple compte d’épargne. Les rendements et le remboursement du capital ne sont donc jamais totalement garantis.
Comment fonctionne l’investissement sur La Première Brique ?
Après avoir créé un compte et complété les étapes de vérification demandées, l’utilisateur peut parcourir les opérations disponibles et étudier leur durée, leur objectif de collecte, leur rendement prévisionnel ainsi que les risques associés. Il choisit ensuite le montant qu’il souhaite investir, dans les limites prévues par la plateforme et la réglementation. Les fonds restent généralement immobilisés jusqu’à l’échéance du projet, sauf conditions particulières indiquées dans la documentation.
La Première Brique est-elle une application sûre et quels sont les risques ?
La plateforme met en place des procédures d’identification, de sécurisation des comptes et de présentation des projets, mais cela ne supprime pas les risques liés au crowdfunding immobilier. Un retard de chantier, une difficulté financière du porteur de projet ou une baisse du marché peut affecter le remboursement ou les intérêts attendus. Il est donc recommandé de lire attentivement chaque document, de diversifier ses placements et de n’investir que l’argent dont on n’a pas besoin à court terme.
Quel montant faut-il investir et quels frais faut-il prévoir ?
Le montant minimum dépend des conditions de chaque opération proposée sur La Première Brique. L’application affiche normalement les informations nécessaires avant la validation, notamment le ticket d’entrée, la durée estimée et le rendement annoncé. Selon le projet et le mode de fonctionnement retenu, certains frais peuvent s’appliquer ou être intégrés différemment dans l’opération. Il est préférable de vérifier le détail des coûts, la fiscalité éventuelle et le montant réellement débité avant de confirmer son investissement.
Peut-on utiliser La Première Brique sur Android et iPhone, et que faut-il pour s’inscrire ?
La disponibilité de La Première Brique peut varier selon le système utilisé et la version de l’application proposée dans les boutiques officielles. Pour s’inscrire, il faut généralement fournir une adresse e-mail, créer un mot de passe et transmettre des informations permettant de vérifier son identité, conformément aux obligations réglementaires. Une connexion Internet stable est nécessaire pour consulter les projets et suivre son compte. Avant le téléchargement, vérifiez l’éditeur officiel, les avis récents et les autorisations demandées par l’application.


